2019年11月3日 星期日

十月結 / 資產配置小評

這邊本來是說點投資相關的東西,也就意思意思地報一下倉位吧。

先此聲明,這不是投資建議。在選擇定息產品時,我主要的考慮是該公司在短期內會否清盤,所以只簡略看一下財務數字就會下注。要抄功課請移玉步到右邊連結中的風中追風。

以下是我 IB 戶口的配置。
港股:21.8%
美股:5.9%
優先股:39.1%
新加坡REITs:11.4%
債券:21.9%
槓桿率:2.46
借款貨幣:歐羅/日元/瑞朗,各1/3。

2019年10月27日 星期日

致年輕人的投資建議

坊間有一種說法是投資要越早越好,好讓投資滾雪球享受複利效應。

希望有年輕人會看到這段:別信這種鬼話!尤其是基金顧問以此為由推薦你買年金時。你還有點時間,不必急這一兩年。

投資最重要的是兩個數值:投資報酬率和風險。

對初出社會的年輕人來說,他們能投資的金錢非常有限,只能選最低風險和最高報酬的。這種投資就是投資到自己身上。不懂金融財經就去學,專注於工作的話就學工作上有用的技能。你擁有的資金太少,花心神去投資金融產品是浪費時間。

2019年9月22日 星期日

財技101 - 私貸

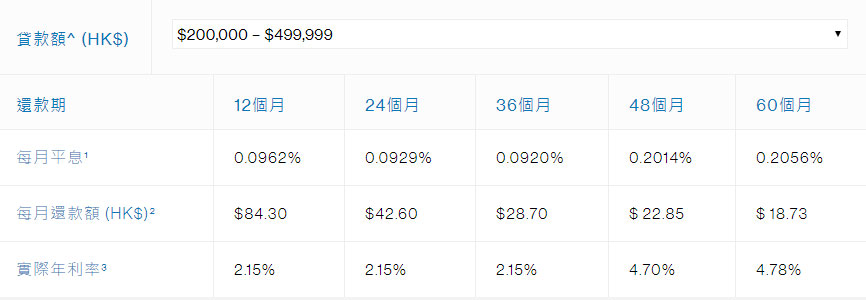
偶然看到廣告,渣打P-loan APR 低至2.15%。經moneyhero 網站申請能再獲得額外禮券。

我並不需要這筆額外現金,但如果利息夠低的話我也不抗拒借貸投資。前提是扣除還款後我每月還能有正數的現金流。

以下是渣打的還款表和money hero 的禮券表,在什麼情況下,我們才能借到最低的利息呢?

Moneyhero 網站的現金券優惠

渣打分期貸款還款表

2019年8月11日 星期日

恐慌下的投資建議

內憂外患下,恒指在這兩星期跌了差不多2450點(8.7%)。我剛好在兩星期前減持港股,雖然還算跑贏大市,但賬面虧蝕也讓人不太好過。然而,現在香港的亂局比虧錢更讓人擔憂。

書本告訴我們,價值投資者樂於見到跌市,因為可以用更低的價格去買優質股。股神當然要用這招,一來有無數實例證明他判斷價值的能力,二來他只能用這方法去投資。以機構投資者的規模,他們不可能上沖下殺,只能做長線等待價值回歸。而作為散戶,我們卻有靈活走位的優勢。

侵侵的言論不可猜,但本地形勢你總會感覺到吧? 你認為香港這亂局在一個月後會和緩、不變還是惡化? 我的估計大概是1:2:7。修例風波漸漸觸及中央的底線,香港人的抗爭甚至逆輸出回內地。中央不會對此默不作聲,香港政府亦失去了退讓的空間。我想像不到一個好的結局,希望政府能有智慧和勇氣去解決這個問題。

2019年7月7日 星期日

投資風險分析 - IB Profile Report

在風中追風那邊看到IB 有這個功能,研究一下就找到了(網頁版-Profile analysis - report,然後在report 中找Risk Measures Benchmark Comparision)。所以也以此為題寫一篇吧。

首先是我的持倉:


IB 系統會在週六定期維修不能登入,所以我只是把report 中的open position 掫圖再做點處理就是了。

2019年6月30日 星期日

2019 年半年結

經歷了侵侵的一輪動作,恒指首半年還是升了10.4%。

總資產(不算自住樓)上升18.5%,投資收益貢獻12.6%,儲蓄為5.9%。其中以美股戶口表現最好,回報率為21%,除去40% 槓桿後其實比不上S&P500 的17%。只能安慰自己說因為大部份是優先股/債券,在升市時比不上大市但應該比較穩健吧? (後來看risk report 就被打臉...)

港股方面由四月開始就清倉,最近幾個星期才開始補回。現時持有一堆民生收息股(大快活、AEON、珠江船務),Vtech、中石化、川河、兗州煤和滉達富。兗州煤和滉達富是聽消息買的,前者息率不錯,後者收購已到最後一步心想可以偷點甜頭。本年港股主要的虧蝕就來自這兩隻股票,每隻虧了差不多20%(因為注碼少,所以總共只是兩萬多而已)。

錢虧了總要拿點教訓:投資個股,只看消息入市是大忌。我能看到的已經是第N手的消息,有賺頭的話還輪到我去賺嗎? 以後要以此為戒。

這半年開始做點期權(short put 為主,因為IB 倉只持有一隻KHC做SC)。賺/和/蝕的比率大概是8:1:1,但那一成蝕的通常都是大虧。少少的收點權金補貼槓桿利息還可以,但我是沒這本事靠這個賺大錢的了。

也順道展望將來。習特會以近乎最好的結果收場,華為可以復活,第二梯隊那25%的關稅也不實行了。G20 前抱觀望態度的投資者大概會入市追貨,短期會因此引發一輪升勢,至於中長期則還是要看經濟環境。我自己的策略是買進落後藍籌(例如長和、中移動、中銀),也繼續月供(恒指升回30000點則減少月供金額)。當然,這所謂的「策略」是隨時會變的,正如我上篇說清倉,最近幾星期卻買回不少又沒特別寫。所以這只是分享而不是投資建議就是了。

2019年5月14日 星期二

黑暗期?

中美貿易談判,侵侵在一片歌舞聲平下又翻臉說中國不認賬,於是在短短幾天內重啟關稅並威脅說會對全部中國貨品徵稅。

侵侵的言論是給愚民看的,什麼關稅全由中國埋單、中國出爾反爾(一個國家可能因為另一個國家的要求而修法嗎? ) 等等都不可能是真心話。短期的盤算大概是爭取選民支持和阻礙中國發展;長遠就是美帝一向的做法:把世界二分為美國與其他國家,打擊所有對手以保持自己在各方面的領先地位。

我們這些升斗小市民能做的就是自保一下,分析貿戰造成的心理和實質影響,估算其發生機會並下注(或不下注)在各投資物上。

1. 25% 關稅真的很多嗎?

文末有相關報道可看出受關稅影響的貨品。第一輪以零件為主,加稅可以輕鬆反映到最終售價上,絕大部份關稅會由買家承受。這算是影響輕微,中國可以把大部份影響撥回美國身上。

第二輪關稅才是重點,徵收的主要就是成品,例如手機、筆電、玩具、拼圖模型等。在成品上再加25% 的話就是叫人別進口了。

所以,侵侵是以不太痛的方式向中方施壓。這星期先跌千五點,在一個月內談不好下一輪關稅的話,大概不是千多點就能了事吧?

2. 後續發展

工作上接觸過不少大陸台灣廠商,他們都習慣根據各地區的生產力成本和稅率作出投資。近年的發展是只有高端商品會留在中國生產,低端商品就遷到其他東南亞國家或是中美洲生產。假如貿戰發生,中國廠商當然會把賣給美國的東西搬到其他國家生產,內貿的就維持在國內生產線製造。

人是有着很強適應性的生物,25% 的關稅大概不用幾年就會變得無感(看看大家身邊的煙酒,政府都徵收着100% 以上的稅)。號稱自由經濟的美國能用關稅阻擋商品入美,計劃經濟的中國除了關稅外,還能威迫利誘商人改買其他地區的商品。正路來說美國還是不太能得益的,最大的變數就是美國禁運某些生產必需品,或是以莫須有的手段阻止中國廠商(例如華為,說了那麼久的5G 安全性也就只是美國自己在說,什麼證據都沒有)。

總括而言,我的想法是:

- 加徵25% 稅。
影響甚微,主要是心理影響。短期下跌但不動搖根本。跌定後(這說法很詐,誰知何時是跌定)可以開始入貨。

- 美國實施關稅外其他威脅。
這代表美國玩真,就算影響自己也要把中國拖下水。後續大概就是人民幣/美元雙雙下跌,息口上升、企業營利倒退、失業率上升、資產價格下跌等等。

這情況就是大量「末日博士」描述的經濟衰退。到時手持現金,待資產打折時購買就能一舉翻身。當然,買資產還算是比較樂觀的,較悲觀的大概就離開香港到他國生活了。


我不懂為何全世界都知道中美根本不可能談得成什麼,卻要在真正談過後(星期五)才大跌的理由。雖說不要預測市場,但連這種目光也沒有的話要在好球時揮棒? ( 嚴格來說,老巴各言論在邏輯上是互相矛盾的,所以只能根據自己修為去解釋了)。


延伸閱讀:

川普如期上調關稅:2000億和可能加碼3250億美元中國商品有哪些?